Queensha.id – Jepara,
Kebutuhan ekonomi yang semakin tinggi membuat sebagian masyarakat memilih meminjam uang untuk memenuhi kebutuhan hidup, biaya pendidikan, modal usaha, hingga biaya kesehatan.
Di Kabupaten Jepara, masyarakat mengenal berbagai sumber pinjaman, mulai dari rentenir, koperasi simpan pinjam, hingga PT Permodalan Nasional Madani (PNM) Mekaar.
Meski sama-sama memberikan pinjaman, ketiganya memiliki sistem, bunga, syarat, hingga perlindungan hukum yang berbeda.
Apa Itu Rentenir?
Rentenir adalah orang atau kelompok yang memberikan pinjaman uang secara pribadi dengan tujuan memperoleh keuntungan dari bunga pinjaman.
Pinjaman rentenir umumnya sangat cepat cair karena tidak memerlukan banyak persyaratan administrasi.
Namun, bunga yang dikenakan biasanya jauh lebih tinggi dibandingkan lembaga keuangan resmi.
Dalam praktiknya, sebagian rentenir tidak memiliki izin sebagai lembaga jasa keuangan.
Apa Itu Koperasi Simpan Pinjam?
Koperasi simpan pinjam merupakan badan usaha yang dimiliki anggota dan bergerak di bidang penghimpunan serta penyaluran dana.
Koperasi diawasi sesuai ketentuan perundang-undangan dan umumnya memiliki bunga yang lebih rendah dibanding rentenir.
Selain memberikan pinjaman, koperasi juga memiliki tujuan meningkatkan kesejahteraan anggotanya.
Apa Itu PNM Mekaar?
PNM Mekaar merupakan program pembiayaan dari PT Permodalan Nasional Madani yang ditujukan bagi perempuan prasejahtera pelaku usaha ultra mikro.
Program ini tidak hanya memberikan modal usaha, tetapi juga pendampingan usaha serta pertemuan kelompok secara berkala.
PNM Mekaar bukan pinjaman konsumtif, melainkan pembiayaan yang difokuskan untuk mengembangkan usaha.
Perbedaan Rentenir, Koperasi, dan PNM Mekaar
1. Rentenir
- Proses sangat cepat.
- Persyaratan sangat sederhana.
- Bunga relatif tinggi.
- Tidak semua memiliki izin resmi.
2. Koperasi
- Harus memenuhi syarat keanggotaan atau ketentuan koperasi.
- Bunga lebih rendah dibanding rentenir.
- Memiliki aturan organisasi.
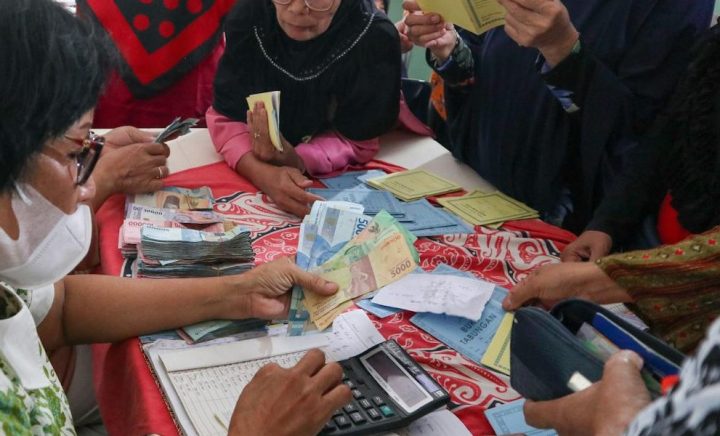
3. PNM Mekaar
- Khusus perempuan pelaku usaha ultra mikro.
- Disertai pendampingan usaha.
- Pembayaran dilakukan secara berkala melalui kelompok.
Mana yang Bunganya Lebih Tinggi?
Secara umum:
Rentenir Bunga sangat bervariasi, bahkan bisa mencapai sekitar 10–30 persen per bulan, atau lebih tinggi lagi dalam praktik tertentu. Ada pula sistem bunga harian atau mingguan yang jika dihitung secara tahunan menjadi sangat besar.
Koperasi Simpan Pinjam Bunga umumnya sekitar 1–3 persen per bulan, tergantung kebijakan masing-masing koperasi dan jenis pinjaman.
PNM Mekaar PNM Mekaar menggunakan skema pembiayaan dengan biaya layanan yang berbeda dari rentenir. Besarnya kewajiban pembayaran bergantung pada produk, plafon pembiayaan, dan ketentuan yang berlaku, sehingga tidak dapat disamaratakan dengan satu angka bunga tertentu.
Mana yang Lebih Kuat Bertahan?
Dalam jangka panjang, lembaga resmi seperti koperasi dan PNM Mekaar dinilai lebih berkelanjutan karena memiliki sistem administrasi, pendampingan, dan pengawasan.
Sementara rentenir tetap ada karena menawarkan pencairan dana yang cepat, meski memiliki risiko lebih besar bagi peminjam.
Mengapa Warga Jepara Masih Meminjam ke Rentenir?
Beberapa alasan yang sering ditemui antara lain:
- Membutuhkan uang dalam hitungan jam.
- Tidak memiliki agunan.
- Tidak lolos persyaratan bank.
- Memiliki riwayat kredit bermasalah.
- Pendapatan tidak tetap.
Syarat Pinjam ke Rentenir
Umumnya:
- Fotokopi KTP.
- Nomor telepon.
- Alamat rumah.
- Bersedia didatangi penagih.
- Ada yang meminta jaminan BPKB, sertifikat, atau barang berharga, tergantung pemberi pinjaman.
Syarat Pinjam ke Koperasi
Umumnya:
- Fotokopi KTP.
- Kartu Keluarga.
- Menjadi anggota atau memenuhi syarat keanggotaan.
- Memiliki kemampuan membayar.
- Sebagian koperasi meminta jaminan untuk pinjaman tertentu.
Syarat Pinjam ke PNM Mekaar
Umumnya:
- Perempuan pelaku usaha ultra mikro.
- Memiliki atau akan menjalankan usaha produktif.
- Bersedia mengikuti pertemuan kelompok.
- Mengikuti proses survei dan verifikasi sesuai ketentuan PNM.
Kasus yang Sering Terjadi
Beberapa persoalan yang kerap muncul dalam praktik pinjaman meliputi:
- Keterlambatan pembayaran angsuran.
- Penagihan yang memicu perselisihan.
- Beban bunga yang dirasakan memberatkan.
- Penyitaan agunan sesuai perjanjian (jika ada dan sesuai hukum).
- Kesalahpahaman mengenai isi perjanjian pinjaman.
Apakah Penagih Takut dengan Polisi?
Pada prinsipnya, baik penagih dari rentenir, koperasi, maupun lembaga pembiayaan harus menjalankan penagihan sesuai hukum.
Apabila penagihan dilakukan dengan cara:
- Ancaman.
- Kekerasan.
- Intimidasi.
- Perusakan barang.
- Memasuki rumah tanpa izin.
- Pelecehan atau penghinaan.
Maka tindakan tersebut dapat dilaporkan kepada kepolisian apabila diduga mengandung unsur tindak pidana.
Sebaliknya, keterlambatan membayar utang pada dasarnya merupakan ranah perdata, sehingga penyelesaiannya mengacu pada perjanjian dan mekanisme hukum yang berlaku.
Pendapat Pengamat Sosial
Pengamat sosial asal Jepara, Purnomo Wardoyo, mengatakan persoalan pinjaman tidak bisa hanya dilihat dari sisi utang, tetapi juga kondisi ekonomi masyarakat.
Menurutnya, masih banyak warga yang terpaksa meminjam karena kebutuhan hidup mendesak, keterbatasan akses pembiayaan formal, maupun kebutuhan modal usaha.
“Pemerintah, lembaga keuangan, dan masyarakat perlu bersama-sama memperluas akses pembiayaan yang legal, transparan, dan terjangkau. Edukasi keuangan juga penting agar masyarakat memahami hak, kewajiban, serta risiko sebelum memutuskan untuk berutang,” ujar Purnomo Wardoyo, Rabu (16/9/2026).
Ia menambahkan, masyarakat sebaiknya membaca seluruh isi perjanjian, memahami besaran biaya dan kewajiban pembayaran, serta memilih lembaga pembiayaan yang resmi dan memiliki mekanisme penyelesaian sengketa yang jelas agar terhindar dari masalah di kemudian hari.
***
Sumber: Queensha Jepara.
Penulis: Vico Rahman.


Tinggalkan Balasan